
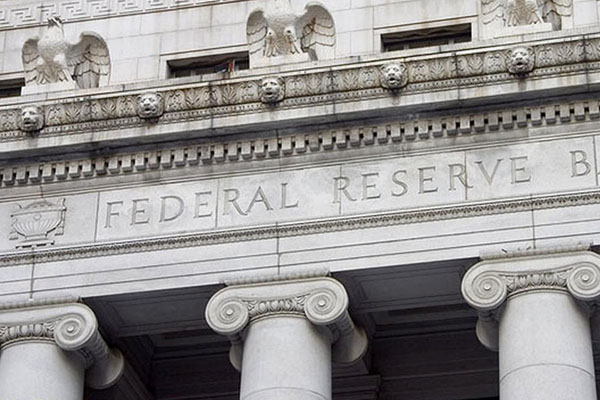
RISKS.ID – Langkah The Federal Reserve menaikkan suku bunga acuan sebesar 25 basis poin ke rentang 3,75 persen hingga 4,00 persen memicu kekhawatiran baru bagi stabilitas moneter negara berkembang.
Keputusan pengetatan ini menegaskan bahwa tingkat inflasi di Amerika Serikat masih menjadi ancaman utama yang direspon secara agresif oleh bank sentral AS tersebut.
Ancaman terbesar bagi mata uang rupiah sebenarnya bukan sekadar dari persentase kenaikan angka tersebut, melainkan dari pergeseran ekspektasi para pelaku pasar global.
Mayoritas pembuat kebijakan di bank sentral AS mengisyaratkan peluang kenaikan lanjutan sebelum akhir tahun.
Pengetatan ini didukung oleh indikator ketahanan ekonomi domestik AS yang solid, seperti konsumsi pasar yang tetap kuat, peningkatan produktivitas, serta pasar tenaga kerja yang solid.
Kondisi ekonomi AS yang tangguh ini secara otomatis menaikkan daya tarik imbal hasil aset berbasis dolar.
Imbal hasil obligasi pemerintah AS bertenor 10 tahun yang melonjak mendekati 4,96 persen memicu pelarian modal dari pasar berkembang.
Para investor global cenderung memindahkan portofolio mereka ke instrumen dolar karena menawarkan tingkat pengembalian yang lebih tinggi dengan risiko mata uang yang minimal.
Pelemahan nilai tukar akibat keluarnya modal asing ini berpotensi merambat ke perekonomian domestik melalui fenomena imported inflation.
Kenaikan biaya impor barang modal dan bahan baku dapat mendongkrak laju inflasi nasional.
Di sisi lain, tekanan ini berdampak pada pasar Surat Berharga Negara (SBN), di mana investor menuntut yield lebih tinggi sebagai kompensasi atas risiko nilai tukar.
Kenaikan yield tersebut berisiko membengkakkan biaya pendanaan pemerintah serta mempermahal biaya modal bagi sektor swasta.
Situasi ini mempersempit ruang gerak Bank Indonesia dalam menentukan arah kebijakan moneter.
BI dihadapkan pada dilema antara menjaga stabilitas nilai tukar dengan menaikkan BI-Rate atau melonggarkan suku bunga demi mendorong pertumbuhan ekonomi domestik.
Suku bunga yang terlalu tinggi berpotensi menahan penyaluran kredit dan aktivitas bisnis, sementara pelonggaran moneter yang prematur dapat memicu pelemahan rupiah yang lebih dalam.
Menghadapi dinamika harga modal global ini, ketahanan moneter nasional perlu diperkuat melalui bauran kebijakan yang disiplin.
Langkah intervensi ganda di pasar valas, pengelolaan likuiditas yang ketat, serta penguatan pasokan devisa hasil ekspor secara struktural menjadi instrumen krusial agar nilai tukar rupiah tidak semata bergantung pada pergerakan suku bunga acuan global.